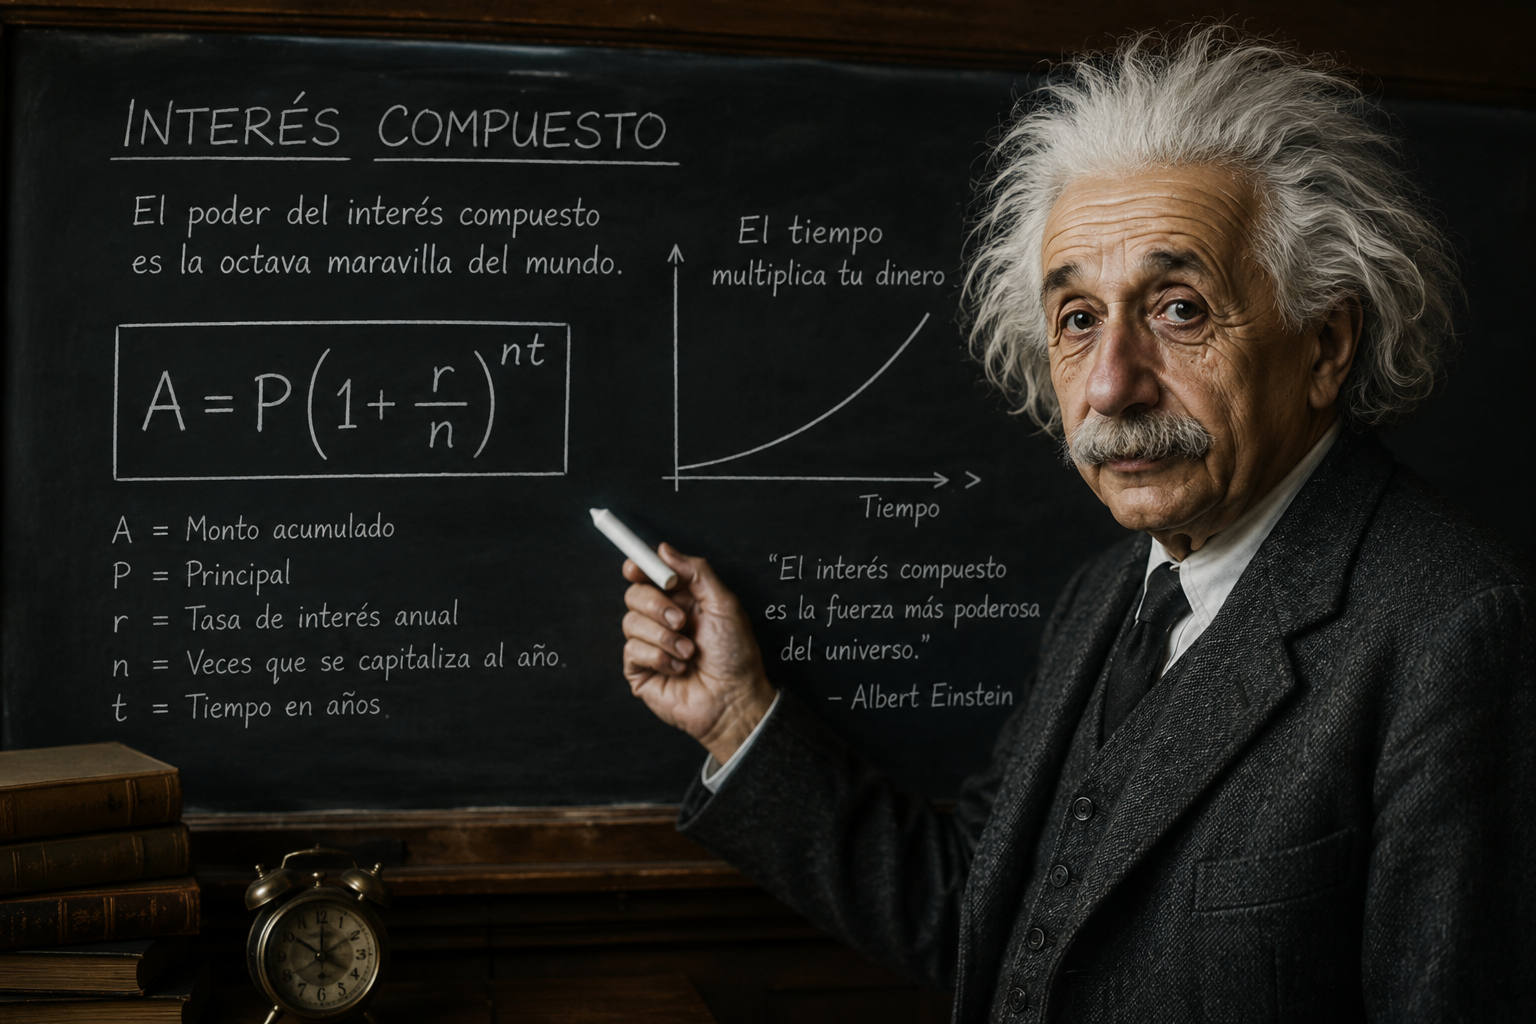
Interés compuesto
“El interés compuesto es la octava maravilla del mundo. Aquel que lo entiende, lo gana; aquel que no, lo paga”, afirmó en su momento el físico Albert Einstein. En términos prácticos, esta herramienta consiste en reinvertir continuamente los rendimientos generados por una inversión inicial. Al sumarse las ganancias al capital original, los siguientes intereses se calculan sobre un monto cada vez mayor, provocando un efecto bola de nieve.
Cuando juega a nuestro favor, el capital crece de forma geométrica. Por ejemplo: si inviertes $1,000 con una rentabilidad del 10% anual, al término del primer año tendrás $1,100. Si mantienes ese dinero invertido y logras otro 10% el segundo año, tu ganancia no se calculará sobre los $1,000 iniciales, sino sobre los $1,100 acumulados. Así, el año dos cerrará con $1,210 en lugar de $1,200. Al cabo de 5 años, esos $1,000 se habrán transformado en $1,611, acelerando el ritmo de crecimiento con cada año que pasa.
Su efecto inverso: la trampa de la deuda
Utilizado en contra, el interés compuesto es financieramente letal. Este es el mecanismo que aplican las entidades bancarias en las tarjetas de crédito o préstamos revolventes: los intereses no liquidados a tiempo se capitalizan (se suman al saldo pendiente), provocando que la deuda total crezca de forma descontrolada a medida que se extiende el plazo de pago.
Los cuatro pilares de la fórmula
Para dominar el interés compuesto, es fundamental entender las cuatro variables que dictan su comportamiento:
Capital inicial: El dinero con el que arrancas. Aunque un capital mayor acelera el proceso, no es el factor más determinante a largo plazo.
Las aportaciones periódicas: El combustible del sistema. Sumar dinero de forma mensual o anual acorta drásticamente el tiempo necesario para alcanzar tus metas financieras, ya que inyecta capital fresco que también empieza a generar sus propios intereses.
Tasa de interés (Rentabilidad): El porcentaje de beneficio. Una diferencia de solo el 2% anual puede duplicar o triplicar la riqueza acumulada al cabo de unas décadas.
El tiempo (Plazo): El factor más crítico. El interés compuesto es directamente proporcional a la paciencia; los resultados más espectaculares se concentran siempre en los últimos años.
El verdadero salto: aportaciones periódicas
El beneficio de esta fórmula se multiplica exponencialmente si combinamos la reinversión automática con aportaciones constantes de capital (ahorro sistemático). Comprender esta dinámica y ejecutarla con disciplina es la mayor clave para el progreso financiero.
Caso práctico: El fondo de libertad de un hijo
Imagina que al nacer tu hijo decides abrir una cuenta de inversión a su nombre con un capital inicial de 5,000€. Posteriormente, sumas aportaciones anuales de 1,000€ (lo que equivale a menos de 84€ al mes, o apenas 2.70€ al día). Si ese dinero se coloca en un vehículo indexado o en manos de un gestor que logre una tasa de retorno anual media del 13%, y se mantiene intacto hasta que tu hijo cumpla 30 años, el capital acumulado alcanzará los 526,895€.
A pesar de que el valor real se deba ajustar en el futuro según el impacto de la inflación, el resultado sigue siendo extraordinario. Esto demuestra cómo una base modesta, respaldada por la constancia, genera riqueza real a largo plazo.
La psicología del inversor: la fase invisible
El mayor enemigo del interés compuesto no son los mercados, sino la impaciencia. Durante los primeros años de una inversión, el crecimiento parece lineal y casi imperceptible. Es lo que los expertos llaman la "meseta del desengaño": trabajas, ahorras y reinviertes, pero los números apenas se mueven.
Sin embargo, si se mantiene la disciplina durante el tiempo suficiente, la curva de la inversión cruza un punto de inflexión donde el crecimiento se vuelve vertical. La clave del éxito financiero no es ser un genio de las finanzas, sino tener la templanza de no interrumpir el proceso cuando parece que "no está pasando nada".
Conclusión: El factor tiempo y el enemigo silencioso
Al planificar a largo plazo, siempre debemos tener en cuenta a la inflación, que es el aumento del costo de vida. Si la inflación promedio es del 3%, los 526,895€ del ejemplo de tu hijo no tendrán el mismo poder de compra que hoy, pero aun así representarán una fortuna considerable que garantizará su estabilidad. La mejor forma de vencer a la inflación es, precisamente, invirtiendo a tasas superiores a ella.
No necesitas que tus padres hayan abierto esa cuenta por ti; puedes iniciar este proceso hoy mismo con montos pequeños. La rentabilidad y el tiempo son las dos variables maestras de tus finanzas. Para maximizar la primera, buscaremos estrategias y activos que persigan retornos sólidos; para activar la segunda, solo existe un camino: comenzar hoy mismo.
Simula tus propios números
En este enlace puedes proyectar diferentes escenarios financieros modificando las variables básicas: capital inicial (principal), aportaciones anuales (addition), años de inversión (years to grow) y la tasa de rentabilidad estimada (interest rate).